W portfelu od kilku dni leży ten sam banknot, choć zakupy robisz codziennie. Przy kasie wyciągasz telefon, czasem kilka razy w ciągu dnia. Potem kupujesz coś na targu, płacisz gotówką i znów masz wrażenie, że korzystasz z obu sposobów równie często. Pamięć bywa zawodna, ale problem tkwi też w pytaniu. Co właściwie liczymy: wizyty przy kasie czy wydane pieniądze? Gotówka może obsłużyć kilka zakupów, których łączny koszt będzie niższy od jednego rachunku opłaconego kartą. Obie obserwacje mogą być prawdziwe jednocześnie.
Co policzył NBP
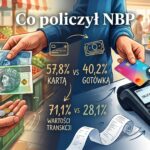
W badaniu NBP „Zwyczaje płatnicze w Polsce w 2023 r.” karty odpowiadały za 57,8% liczby i 71,1% wartości transakcji, gotówka za 40,2% oraz 28,1%. Zestawienie obejmowało płatności w fizycznych punktach, urzędach i między osobami, nie zakupy internetowe.
Liczba transakcji mówi, ile razy zapłaciliśmy daną metodą. Wartość transakcji pokazuje sumę przekazanych pieniędzy. Gotówka obsługiwała zatem około czterech na dziesięć płatności, lecz niecałą trzecią część wydanej kwoty. Kartą płacono częściej, a jej przewaga rosła po zsumowaniu rachunków. Płatność zbliżeniowa oznacza przyłożenie karty lub odpowiednio skonfigurowanego urządzenia do terminala.
Gotówki przynajmniej raz w roku poprzedzającym badanie użyło 96,9% badanych, czyli niemal każdy. Czy zapłacimy nią wszędzie? Nie: choćby zakup internetowy nie musi oferować takiej możliwości. Powszechne używanie nie oznacza powszechnej akceptacji. Nowsze dane przywołuje tekst RMF24 pokazujący,jak Polacy płacą dziś za zakupy. Omawia rynek płatności w 2025 roku, więc dotyczy innego okresu.
Kilka drobiazgów i jeden większy rachunek
Wyobraź sobie tydzień, w którym gotówką kupujesz pieczywo, bilet i warzywa na targu. Każdy taki drobny zakup liczy się osobno. Później płacisz kartą za większe cotygodniowe zakupy spożywcze: to jedna transakcja, choć może pochłonąć więcej pieniędzy niż wszystkie wcześniejsze razem. Ten przykład tłumaczy różnicę między miarami, nie przypisuje konkretnym sklepom jednej metody płacenia. Za bułkę też przecież można przyłożyć telefon.
Liczenie paragonów nie zastępuje więc dodawania kwot. Podobne rozróżnienie przydaje się, gdy sprawdzasz,gdzie uciekają pieniądze z domowego budżetu. Powtarzalny wydatek łatwo zapamiętać, ale jego częstotliwość nie mówi jeszcze, jak mocno obciąża portfel.
Sytuacja zmienia się, gdy okrągłą kwotę przeznaczasz na prezent. Nominał określa jego wartość pieniężną, lecz nie przesądza o sposobie wręczenia. Wtedy poza wygodą pojawia się inne pytanie: jak przekazać podarunek komuś, z kim nie zobaczysz się osobiście?
Prezent, który można wysłać mailem
Jedną z możliwości jest cyfrowa karta podarunkowa. Kod przychodzi mailem, więc prezent nie wymaga przekazania banknotów ani fizycznej paczki. Obdarowany sam wybiera zakup w ramach możliwości danej karty. To odpowiedź na sytuację, gdy szukasz prezentu na ostatnią chwilę, ale nie chcesz wybierać konkretnej rzeczy za drugą osobę.
Różnica wobec pieniędzy w kopercie dotyczy jednak nie tylko nośnika. Karta ma określony zakres wykorzystania, a gotówka nie wiąże prezentu z wybraną ofertą. W obu przypadkach przekazujesz wartość i pozostawiasz komuś decyzję, na co ją przeznaczy. Mail może zawierać życzenia napisane dla niego.
Inna rola, nie pożegnanie
Z widoku telefonów przy kasach nie wynika, że banknoty przestały być potrzebne. Tak samo sięganie po monety nie dowodzi, że finansują większość zakupów. Trzeba wiedzieć, czy mowa o liczbie płatności, czy o sumie wydatków. Gotówka pozostaje częścią codzienności, szczególnie przy drobniejszych rachunkach; większe kwoty wyraźniej kierują się ku płatnościom cyfrowym. Gotówka nie zniknęła; zmieniło się miejsce, jakie zajmuje w portfelu.